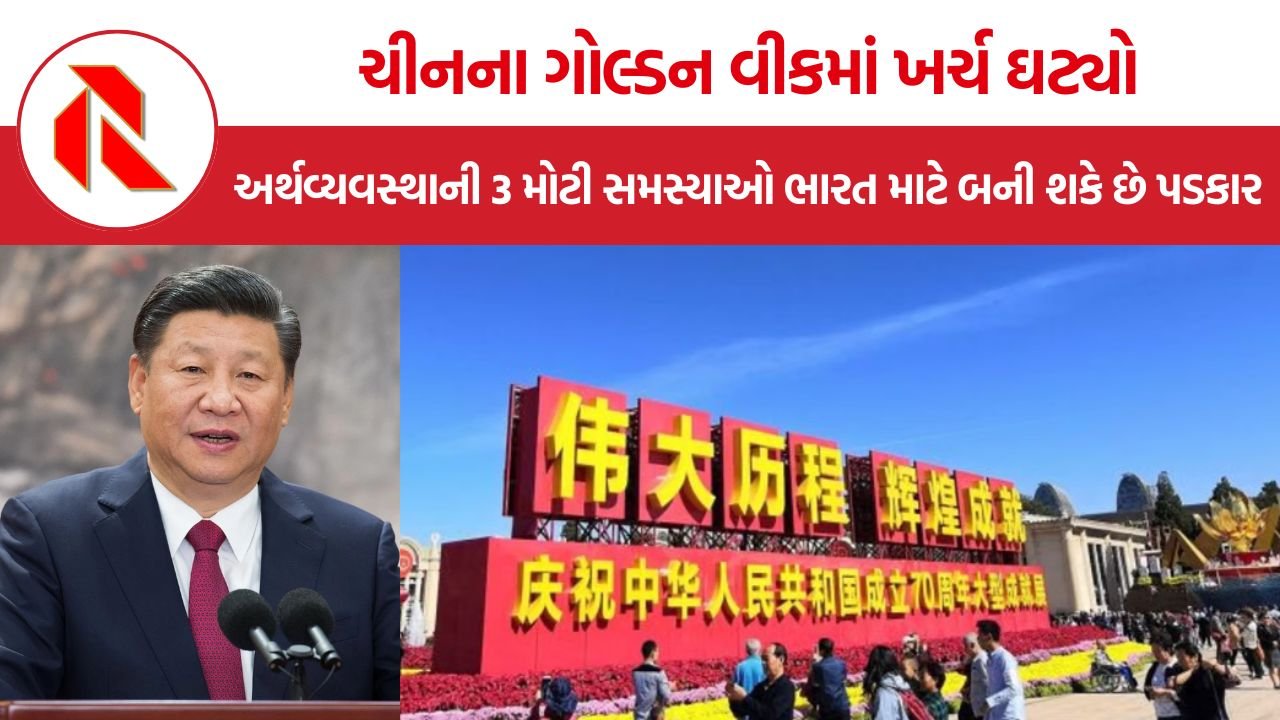
China Economy Crisis: ચીનમાં આ વર્ષે ગોલ્ડન વીક અને મિડ-ઓટમ ફેસ્ટિવલ સાથે આવતાં કુલ 13 દિવસની રજાઓનો માહોલ છે. લાંબા વેકેશનને કારણે એક અઠવાડિયા કે તેથી વધુ સમયના હોટેલ બુકિંગમાં ગયા વર્ષની સરખામણીમાં બમણાથી વધુ વધારો થયો છે. બેઇજિંગે પણ પ્રવાસીઓને વધુ ખર્ચ કરવા પ્રોત્સાહિત કરવા માટે એક મહિનાનું અભિયાન શરૂ કર્યું છે.
જોકે પ્રવાસીઓની સંખ્યા અને હોટેલ બુકિંગ વધવા છતાં ચીનના ગ્રાહકો કેટલો ખર્ચ કરે છે તે મોટો સવાલ છે. ગયા વર્ષના ગોલ્ડન વીક દરમિયાન એક પ્રવાસ પાછળ સરેરાશ ખર્ચ લગભગ 911 યુઆન રહ્યો હતો, જે ત્રણ વર્ષનું સૌથી નીચું સ્તર હતું. એટલે કે લોકો મુસાફરી કરી રહ્યા છે, પરંતુ અગાઉની સરખામણીમાં ઓછો ખર્ચ કરી રહ્યા છે. આ સ્થિતિ ચીનની બીજી સૌથી મોટી અર્થવ્યવસ્થા સામે ઊભા થયેલા પડકારોને દર્શાવે છે.
ચીનની અર્થવ્યવસ્થાની ત્રણ મોટી સમસ્યાઓ
ઇન્ટરનેશનલ મોનેટરી ફંડના પુસ્તક ‘ટુવર્ડ અ ન્યૂ ઇકોનોમિક ગ્રોથ મોડલ ફોર ચાઇના’માં ચીનની અર્થવ્યવસ્થાના પરિવર્તન અને તેની સમસ્યાઓનું વિશ્લેષણ કરવામાં આવ્યું છે. થોમસ હેલ્બ્લિંગ, સોનાલી જૈન-ચંદ્રા, સિદ્ધાર્થ કોઠારી અને કૃષ્ણા શ્રીનિવાસન દ્વારા સંપાદિત આ પુસ્તકના 11 અધ્યાયોમાં ઘરેલુ બચતથી લઈને નાદારી કાયદા સુધીના મુદ્દાઓ આવરી લેવામાં આવ્યા છે.
વિશ્લેષણ મુજબ ચીન સામે મુખ્ય ત્રણ પડકાર છે. સ્થાનિક સરકારો ઘટતા વળતર છતાં બાંધકામ ચાલુ રાખી રહી છે, નબળી કંપનીઓને બજારમાંથી બહાર નીકળવાની પૂરતી તક મળતી નથી અને ચીનના પરિવારો વધુ પડતી બચત કરીને ખર્ચ ઘટાડે છે. આ ત્રણેય પરિબળો ચીનના જૂના વિકાસ મોડલ પર દબાણ વધારી રહ્યા છે.
બાંધકામ આધારિત મોડલ હવે મુશ્કેલીમાં
1978માં ખરીદ શક્તિના આધારે ચીનની માથાદીઠ આવક લગભગ 900 ડોલર હતી, જે અમેરિકાની માથાદીઠ આવકના 3 ટકાથી પણ ઓછી હતી. ત્યારબાદ ચાર દાયકામાં લગભગ 9 ટકાના સરેરાશ વિકાસ દર સાથે ચીનની અર્થવ્યવસ્થા લગભગ 60 ગણી વધી અને 75 કરોડથી વધુ લોકોને શહેરોમાં સ્થળાંતર કરવામાં મદદ મળી.
પરંતુ હવે મૂડી અને માળખાકીય સુવિધાઓમાં સતત રોકાણથી મળતો લાભ ઘટી રહ્યો છે. IMFના વિશ્લેષણ મુજબ ચીનમાં મૂડીના વધારાના એક એકમથી મળતો લાભ 1970ના દાયકાથી અડધાથી પણ વધુ ઘટ્યો છે અને હવે અમેરિકા કરતાં પણ ઓછો છે.
ચીનની સ્થાનિક સરકારો કુલ સરકારી ખર્ચનો લગભગ 85 ટકા હિસ્સો કરે છે, પરંતુ તેમની પાસે માત્ર લગભગ 50 ટકા આવક આવે છે. આ વર્ટિકલ ફિસ્કલ ઇમ્બેલેન્સને ભરવા માટે સ્થાનિક સરકારોએ જમીન વેચાણ અને બજેટની બહારના દેવા પર આધાર રાખ્યો.
પ્રોપર્ટી માર્કેટમાં ઘટાડા બાદ સ્થાનિક સરકારોની બજેટમાં સામેલ આવકનો હિસ્સો મહામારી પહેલાંના દાયકામાં GDPના 17.9 ટકાથી ઘટીને 2023-24માં 13.6 ટકા રહ્યો. બીજી તરફ સ્થાનિક સરકારો અને તેમની ફાઇનાન્સિંગ સંસ્થાઓનું દેવું GDPના 80 ટકાથી વધુ થયું છે, જ્યારે વૈશ્વિક નાણાકીય સંકટ પહેલાં આ આંકડો લગભગ 10 ટકા હતો.
નબળી કંપનીઓને બહાર નીકળવાની તક ઓછી
ચીનની બીજી સમસ્યા એવી કંપનીઓ સાથે જોડાયેલી છે, જે આર્થિક રીતે નબળી હોવા છતાં લાંબા સમય સુધી ટકી રહે છે. IMFના જણાવ્યા મુજબ 2004-05માં 10 વર્ષથી ઓછી જૂની મેન્યુફેક્ચરિંગ કંપનીઓનો કુલ આવકમાં હિસ્સો લગભગ 70 ટકા હતો, જે 2017-18 સુધી ઘટીને લગભગ 30 ટકા થયો.
સરકારી કંપનીઓની ઉત્પાદકતા ખાનગી કંપનીઓ કરતાં સરેરાશ 31 ટકા ઓછી છે અને તેમની મૂડી ઉત્પાદકતા લગભગ અડધી છે. તેમ છતાં સરકારી કંપનીઓને ધિરાણમાં પ્રાથમિકતા મળતી રહે છે. આ સ્થિતિને અર્થશાસ્ત્રી યાનોસ કોર્નાઈના “સોફ્ટ બજેટ કન્સ્ટ્રેન્ટ” સાથે જોડવામાં આવે છે, જેમાં મુશ્કેલીમાં આવેલી કંપનીઓ સરકારની નાણાકીય મદદની અપેક્ષા રાખી શકે છે.
જાન્યુઆરી 2024માં હોંગકોંગની એક અદાલતે એવરગ્રાન્ડને બંધ કરવાનો આદેશ આપ્યો હતો. આ કંપનીની લગભગ 100 સહાયક કંપનીઓ હતી અને તેના પર લગભગ 330 અબજ ડોલરનું દેવું હતું. આ કેસ ચીનમાં કંપનીઓને બજારમાંથી બહાર કરવાની પ્રક્રિયા કેટલી મુશ્કેલ રહી છે તેનું ઉદાહરણ માનવામાં આવે છે.
પરિવારો બચત કરે છે, ખર્ચ ઓછો કરે છે
ચીનની ત્રીજી મોટી સમસ્યા ઘરેલુ વપરાશ સાથે જોડાયેલી છે. 1954માં ફ્રાંકો મોડિગ્લિયાની અને રિચર્ડ બ્રમબર્ગે રજૂ કરેલી લાઇફ-સાઇકલ હાઇપોથિસિસ અનુસાર લોકો કામકાજના વર્ષોમાં નિવૃત્તિ અને ભવિષ્યની જરૂરિયાતો માટે બચત કરે છે.
ચીનમાં સરકારી કંપનીઓની જૂની “આયર્ન રાઇસ બાઉલ” વ્યવસ્થા સમાપ્ત થયા બાદ આરોગ્ય, ઘર અને પેન્શન જેવી સુરક્ષાની જવાબદારીનો મોટો હિસ્સો પરિવારો પર આવ્યો. પરિણામે બચત કરવાની વૃત્તિ વધી.
હાલ ચીનના પરિવારોની બચત GDPના પાંચમા ભાગથી વધુ છે, જે OECDની કોઈપણ અર્થવ્યવસ્થા કરતાં વધારે છે. આરોગ્ય અને સામાજિક સુરક્ષા પર ચીનનો સરકારી ખર્ચ પણ OECD દેશોની સરખામણીમાં ઘણો ઓછો છે. આ સ્થિતિ ગ્રાહક ખર્ચને મર્યાદિત કરે છે.
‘પેરાડોક્સ ઓફ થ્રિફ્ટ’થી ડિફ્લેશનનું જોખમ
જ્યારે દરેક પરિવાર ભવિષ્ય માટે વધુ બચત કરે છે, ત્યારે વ્યક્તિગત સ્તરે તે સમજદારીભર્યું લાગે છે, પરંતુ સમગ્ર અર્થવ્યવસ્થામાં ગ્રાહક માંગ ઘટી શકે છે. આને કીન્સના “પેરાડોક્સ ઓફ થ્રિફ્ટ” સાથે જોડવામાં આવે છે.
2023ના મધ્યથી 2025 સુધી ચીનમાં ગ્રાહક ફુગાવો 1 ટકાથી નીચે રહ્યો. ઓછી માંગને કારણે કિંમતો પર દબાણ ઓછું રહ્યું અને ડિફ્લેશનનું જોખમ વધ્યું. જો કિંમતો ઘટે અને દેવું યથાવત રહે તો વાસ્તવિક દેવાનો બોજ વધુ વધી શકે છે.
IMFના વિશ્લેષણ મુજબ ગ્રામીણ પરિવારો માટે પેન્શન લાભ બમણો કરવાથી 2050 સુધી GDPના વધારાના 0.6 ટકાનો ખર્ચ થઈ શકે છે અને ગ્રામ્ય વપરાશમાં લગભગ 4 ટકાનો વધારો થઈ શકે છે.
ચીનની વધતી સરપ્લસ ક્ષમતા ભારત માટે પડકાર
જો ચીન પોતાના દેશમાં પૂરતો વપરાશ વધારી શકતું નથી, તો તેની અર્થવ્યવસ્થા નિકાસ પર વધુ નિર્ભર બની શકે છે. ચીનનો કરંટ એકાઉન્ટ સરપ્લસ 2025માં GDPના 3.7 ટકા સુધી પહોંચ્યો હતો. વધતી સરપ્લસ ઉત્પાદન ક્ષમતા ચીનને વૈશ્વિક બજારોમાં વધુ માલ મોકલવા પ્રેરિત કરી શકે છે, જે ભારતના મેન્યુફેક્ચરિંગ અને વેપાર માટે પડકાર બની શકે છે.
ભારત બીજી તરફ નવા બજારો સાથે વેપાર સંબંધો મજબૂત કરી રહ્યું છે. ભારત-યુકે CETA 15 જુલાઈ 2026થી અમલમાં આવ્યું છે, જ્યારે ભારત-યુરોપિયન યુનિયન FTAને વર્ષના અંત સુધીમાં અંતિમ સ્વરૂપ મળવાની અપેક્ષા છે.
ચીનની સમસ્યાઓ ભારત માટે તક પણ બની શકે
ભારતની અર્થવ્યવસ્થા હાલમાં ઘરેલુ માંગ અને સર્વિસિસથી વધુ સંચાલિત થાય છે, જે એવા ક્ષેત્રો છે જેને IMF ચીન માટે પણ મજબૂત કરવાની ભલામણ કરે છે. સંયુક્ત રાષ્ટ્રના અંદાજ મુજબ ભારતની વર્કિંગ-એજ વસ્તી 2054 સુધી વધતી રહેશે, જ્યારે ચીનની વસ્તી 2024ના 984 મિલિયનથી ઘટીને 2050 સુધી 745 મિલિયન થવાની ધારણા છે.
ચીન માટે હવે પડકાર માત્ર વધુ બાંધકામ કરવાનો નથી, પરંતુ પરિવારોને ખર્ચ કરવા માટે વિશ્વાસ આપવાનો, સ્થાનિક સરકારોને બિનજરૂરી બાંધકામથી દૂર કરવાનો અને નબળી કંપનીઓને બજારમાંથી બહાર નીકળવાની મંજૂરી આપવાનો છે. ચીન આ પરિવર્તન કેટલી ઝડપથી કરી શકે છે તે માત્ર તેની અર્થવ્યવસ્થાનું ભવિષ્ય નક્કી નહીં કરે, પરંતુ એશિયાના વેપાર અને મેન્યુફેક્ચરિંગમાં ભારતની ભૂમિકાને પણ અસર કરશે.